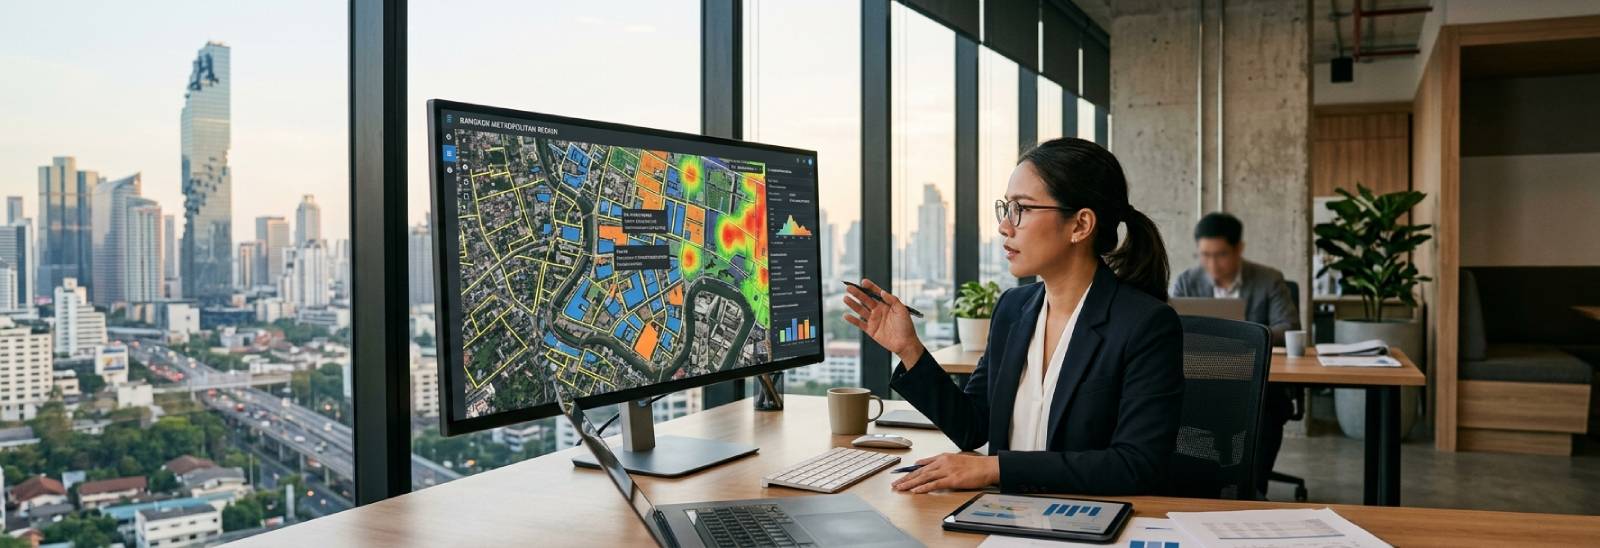
การบริหารจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง (Land and Building Tax: LBT) ของประเทศไทยกำลังอยู่ระหว่างการเปลี่ยนแปลงทางเทคโนโลยีครั้งสำคัญ หน่วยงานปกครองส่วนท้องถิ่น โดยเฉพาะกรุงเทพมหานคร (BMA) ได้นำภาพถ่ายดาวเทียม เทคโนโลยีการทำแผนที่ทางอากาศ และการวิเคราะห์การใช้ประโยชน์ที่ดินด้วยระบบดิจิทัลมาใช้เพิ่มมากขึ้น เพื่อเพิ่มความแม่นยำและประสิทธิภาพในการประเมินภาษี เทคโนโลยีเหล่านี้ได้รับการออกแบบมาเพื่อระบุการใช้ประโยชน์ที่ดินและสิ่งปลูกสร้างตามสภาพจริง ช่วยให้หน่วยงานสามารถแยกแยะระหว่างที่ดินเพื่อการเกษตร ที่อยู่อาศัย พาณิชยกรรม และที่ดินว่างเปล่าได้อย่างมีประสิทธิภาพมากยิ่งขึ้น
การปรับปรุงระบบดังกล่าวสอดคล้องกับวัตถุประสงค์ของพระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2562 ซึ่งมีเป้าหมายเพื่อลดการถือครองที่ดินเพื่อเก็งกำไรและทำให้ภาระภาษีสอดคล้องกับการใช้ประโยชน์จากทรัพย์สินตามความเป็นจริง ภายใต้กฎหมายดังกล่าว ที่ดินว่างเปล่าหรือไม่ได้ใช้ประโยชน์จะต้องเสียภาษีในอัตราที่เพิ่มขึ้นตามลำดับ และมีการเพิ่มอัตราภาษีเพิ่มเติมทุก 3 ปี หากทรัพย์สินยังคงไม่ได้รับการพัฒนาหรือไม่ได้ใช้ประโยชน์ ซึ่งอาจสร้างภาระทางการเงินอย่างมีนัยสำคัญสำหรับผู้ที่ถือครองที่ดินระยะยาว
อย่างไรก็ตาม แม้ว่าการประเมินที่ได้รับความช่วยเหลือจาก AI จะช่วยเพิ่มประสิทธิภาพในการบริหารจัดเก็บภาษี แต่ก็ทำให้เกิดความท้าทายใหม่เช่นกัน การประมวลผลและตีความภาพโดยอัตโนมัติไม่สามารถระบุได้อย่างถูกต้องเสมอไปว่าที่ดินมีการใช้ประโยชน์เพื่อการเกษตรอย่างแท้จริงหรือไม่ หรือมีสภาพชั่วคราวบางประการที่ทำให้ลักษณะของทรัพย์สินในภาพถ่ายเปลี่ยนแปลงไปหรือไม่ ดังนั้น ผู้เสียภาษีอาจได้รับการประเมินที่ไม่สะท้อนข้อเท็จจริงของสภาพพื้นที่จริงอย่างครบถ้วน
ข้อพิพาทจากการประเมินด้วย AI: เหตุใดหลักฐานทางกายภาพยังคงมีความสำคัญ
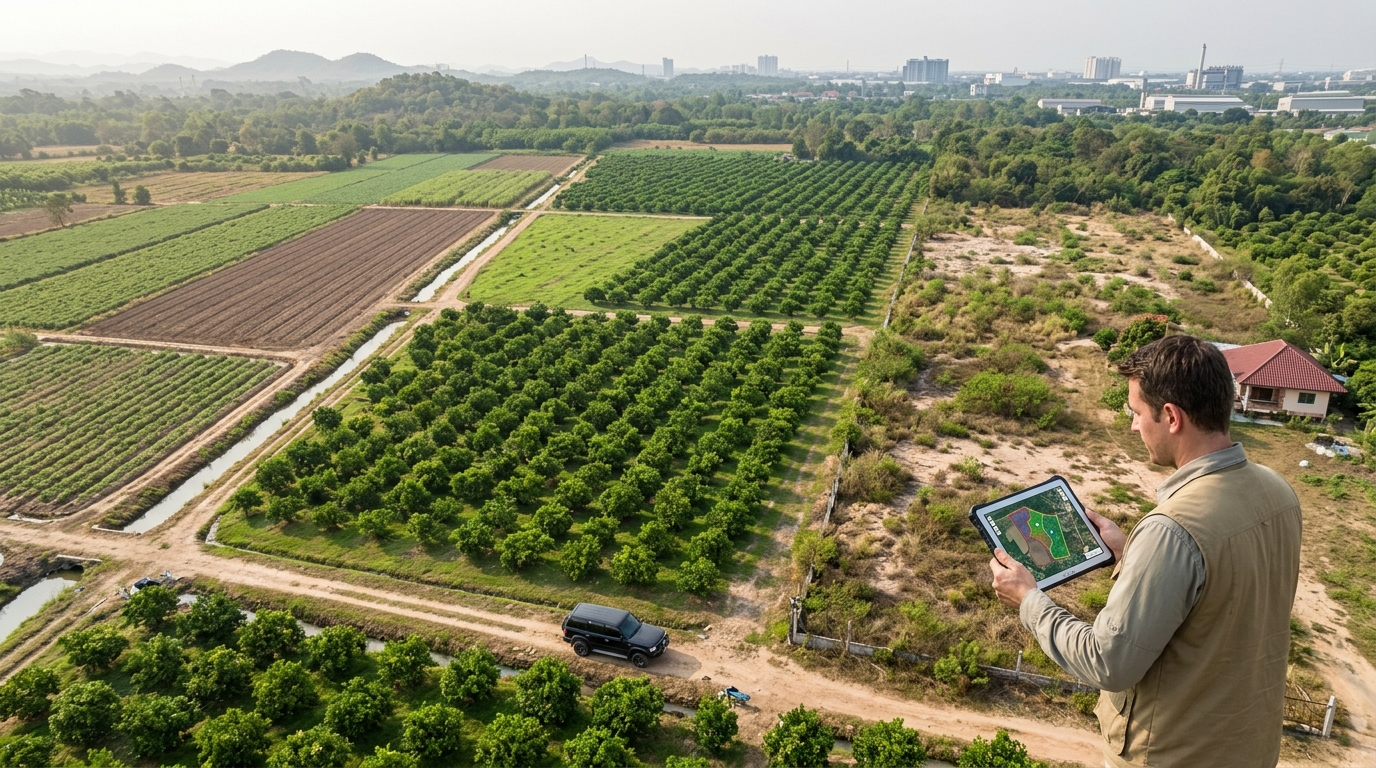
แม้ว่าภาพถ่ายดาวเทียมจะให้ข้อมูลที่มีคุณค่า แต่การจัดเก็บภาษีภายใต้กฎหมายไทยยังคงขึ้นอยู่กับข้อเท็จจริงและการจัดประเภทการใช้ประโยชน์ทรัพย์สินตามกฎหมายเป็นหลัก ไม่ได้ขึ้นอยู่กับการตีความโดยอัลกอริทึมเพียงอย่างเดียว ในทางปฏิบัติ ความคลาดเคลื่อนอาจเกิดขึ้นได้เมื่อภาพถ่ายดิจิทัลระบุว่าที่ดินเป็นที่ว่างเปล่า ทั้งที่ยังคงมีการทำเกษตรกรรมอยู่ มีรอบการเพาะปลูกตามฤดูกาล หรือมีการเตรียมพื้นที่เพาะปลูกซึ่งไม่สามารถมองเห็นได้อย่างชัดเจนจากภาพถ่ายทางอากาศ
ด้วยเหตุนี้ ที่ปรึกษาด้านภาษีมืออาชีพจึงมีบทบาทสำคัญในการโต้แย้งการประเมินที่ไม่ถูกต้อง กลยุทธ์การจัดการข้อพิพาทอย่างครอบคลุมมักประกอบด้วยการตรวจสอบพื้นที่จริง การจัดทำเอกสารแสดงการใช้ประโยชน์ที่ดินตามสภาพจริง การรวบรวมหลักฐานภาพถ่าย การจัดทำบันทึกการเพาะปลูก การขอเอกสารสนับสนุนจากหน่วยงานท้องถิ่น และการนำเสนอคำอธิบายทางเทคนิคเพื่อแสดงให้เห็นว่าเป็นไปตามหลักเกณฑ์ตามกฎหมายสำหรับการใช้ประโยชน์ที่ดินเพื่อการเกษตร
ความสำคัญของข้อพิพาทเหล่านี้ไม่ได้จำกัดอยู่เพียงการแก้ไขการประเมินภาษีของปีใดปีหนึ่ง หากที่ดินถูกจัดประเภทเป็นที่ดินว่างเปล่าโดยไม่ถูกต้อง เจ้าของอาจต้องเสียภาษีในอัตราที่สูงขึ้นอย่างมีนัยสำคัญ รวมถึงการเพิ่มอัตราภาษีแบบขั้นบันไดที่มีวัตถุประสงค์เพื่อจูงใจให้มีการใช้ประโยชน์จากที่ดินที่ไม่ได้ใช้งาน ดังนั้น การยื่นคัดค้านภายในเวลาที่เหมาะสมพร้อมหลักฐานข้อเท็จจริงจึงอาจช่วยลดภาระภาษีในระยะยาวได้อย่างมีนัยสำคัญ พร้อมทั้งช่วยให้การใช้ประโยชน์ที่ดินเป็นไปตามกรอบกฎหมาย
นอกจากนี้ เนื่องจากหน่วยงานท้องถิ่นหันมาใช้เทคโนโลยีในการตรวจสอบมากขึ้น ผู้เสียภาษีไม่ควรถือว่าการประเมินโดยระบบดิจิทัลนั้นถูกต้องโดยปราศจากข้อผิดพลาด การจัดเก็บเอกสารหลักฐานอย่างเหมาะสมและการติดตามการใช้ประโยชน์ที่ดินเชิงรุกจึงกลายเป็นองค์ประกอบสำคัญของการบริหารจัดการภาษีทรัพย์สินอย่างมีประสิทธิภาพ
การปรับเปลี่ยนที่ดินเพื่อการเกษตรเชิงกลยุทธ์: การปฏิบัติตามกฎหมายที่มากกว่าการปลูกต้นไม้เพื่อให้ดูเหมือนเป็นพื้นที่เกษตรกรรม
หนึ่งในประเด็นที่มีความซับซ้อนในการวางแผนภาษีที่ดินและสิ่งปลูกสร้าง (LBT) คือการเปลี่ยนที่ดินที่เดิมเป็นที่ว่างเปล่าให้เป็นการใช้ประโยชน์เพื่อการเกษตรที่เข้าเกณฑ์ แม้กลยุทธ์ดังกล่าวจะสามารถดำเนินการได้อย่างถูกต้องตามกฎหมายเมื่อมีการปฏิบัติอย่างเหมาะสม แต่หน่วยงานที่เกี่ยวข้องมีความเข้มงวดมากขึ้นต่อการจัดการที่สร้างขึ้นโดยมีวัตถุประสงค์เพียงเพื่อให้ได้รับอัตราภาษีที่ต่ำลง โดยไม่มีการทำเกษตรกรรมอย่างแท้จริง
กระทรวงการคลังและหลักเกณฑ์ตามกฎกระทรวงและแนวทางที่เกี่ยวข้องได้กำหนดเกณฑ์ที่เป็นรูปธรรมสำหรับพิจารณาว่าที่ดินเข้าข่ายเป็นทรัพย์สินเพื่อการเกษตรหรือไม่ เกณฑ์ดังกล่าวไม่ได้พิจารณาเพียงการปลูกต้นไม้จำนวนเล็กน้อย แต่ยังรวมถึงความหนาแน่นขั้นต่ำในการปลูก ประเภทพืช มาตรฐานการดูแลรักษา และหลักฐานที่แสดงถึงการดำเนินกิจกรรมทางการเกษตรอย่างแท้จริง ตัวอย่างเช่น สวนมะนาวต้องมีความหนาแน่นในการปลูกตามเกณฑ์ที่กำหนดต่อไร่ และต้องแสดงให้เห็นว่ามีการเพาะปลูกจริงอย่างสอดคล้องกับหลักเกณฑ์ที่เกี่ยวข้อง
เมื่อการบังคับใช้กฎหมายมีความละเอียดและเข้มงวดมากขึ้น การนำต้นไม้มาปลูกกระจายกันเพียงไม่กี่ต้นบนที่ดินว่างเปล่าอาจไม่เพียงพอต่อการตรวจสอบ หน่วยงานอาจพิจารณาภาพถ่ายดาวเทียมย้อนหลังหลายปี ดำเนินการตรวจสอบพื้นที่จริง ตรวจสอบระบบชลประทาน ประเมินสภาพการดูแลรักษา และพิจารณาว่ากิจกรรมทางการเกษตรดังกล่าวมีความเป็นไปได้ในทางเศรษฐกิจหรือสามารถดำเนินการได้จริงในทางปฏิบัติหรือไม่
ด้วยเหตุนี้ ที่ปรึกษาด้านภาษีจึงทำงานร่วมกับที่ปรึกษาด้านการเกษตร นักสำรวจ และผู้เชี่ยวชาญด้านการบริหารจัดการที่ดินมากขึ้น เพื่อออกแบบแผนการใช้ประโยชน์ที่ดินที่สอดคล้องกับกฎหมาย ซึ่งตอบสนองทั้งข้อกำหนดด้านกฎระเบียบและวัตถุประสงค์ด้านการลงทุนระยะยาวของลูกค้า แนวทางจึงเปลี่ยนจากมาตรการลดภาษีที่มุ่งเน้นเพียงรูปแบบภายนอกไปสู่การปฏิบัติตามกฎหมายบนพื้นฐานของหลักฐาน ซึ่งได้รับการสนับสนุนด้วยกิจกรรมการดำเนินงานที่สามารถตรวจสอบได้
อนาคตของการให้คำปรึกษาด้านภาษีทรัพย์สินในเศรษฐกิจดิจิทัลของประเทศไทย
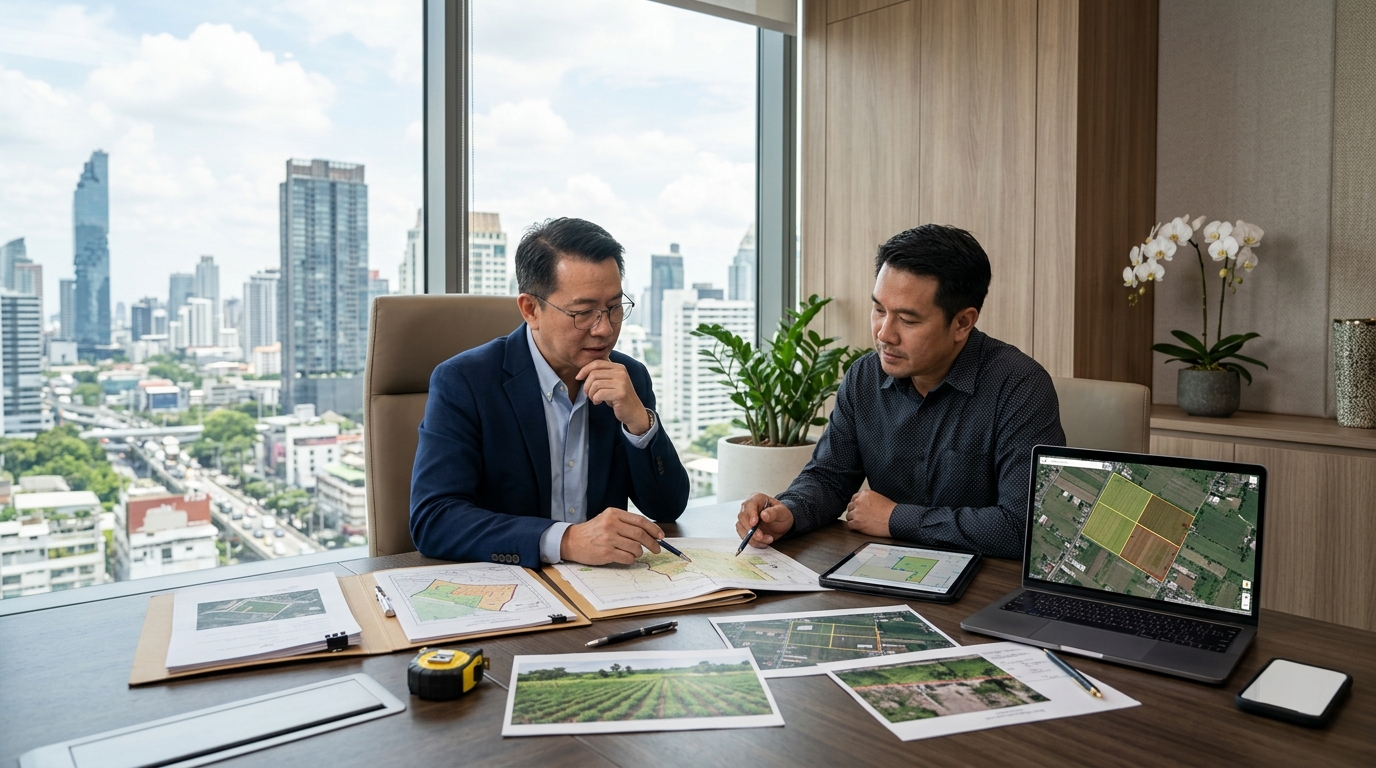
วิวัฒนาการของการบริหารจัดเก็บภาษีโดยได้รับความช่วยเหลือจาก AI สะท้อนถึงการเปลี่ยนแปลงครั้งสำคัญในวิธีการติดตามและจัดเก็บภาษีจากการถือครองที่ดินในประเทศไทย แทนที่จะพึ่งพาเพียงการแจ้งข้อมูลประจำปี ปัจจุบันหน่วยงานสามารถเปรียบเทียบภาพถ่ายดิจิทัล ข้อมูลประวัติการใช้ที่ดิน และฐานข้อมูลของหน่วยงานต่าง ๆ อย่างต่อเนื่อง เพื่อระบุความไม่สอดคล้องที่อาจเกิดขึ้น
สำหรับเจ้าของที่ดิน นักพัฒนาอสังหาริมทรัพย์ สำนักงานบริหารทรัพย์สินของครอบครัว (Family Office) และนักลงทุนภาคธุรกิจที่ถือครองที่ดินจำนวนมาก การบริหารภาษีทรัพย์สินไม่ควรถูกมองว่าเป็นเพียงขั้นตอนการปฏิบัติตามกฎหมายตามปกติอีกต่อไป แต่จำเป็นต้องมีการวางแผนเชิงกลยุทธ์อย่างต่อเนื่อง การทบทวนการใช้ประโยชน์ที่ดินเป็นประจำ การจัดการเอกสารหลักฐาน และการดำเนินการตั้งแต่เนิ่น ๆ ก่อนที่ข้อพิพาทจะทวีความรุนแรงขึ้น
เช่นเดียวกัน ที่ปรึกษามืออาชีพจำเป็นต้องพัฒนาบริการให้ก้าวข้ามการยื่นแบบภาษีแบบดั้งเดิม การให้คำปรึกษาด้าน LBT สมัยใหม่มีการผสานการวิเคราะห์ทางกฎหมาย ระบบสารสนเทศภูมิศาสตร์ (GIS) การตีความข้อมูลจากการสำรวจระยะไกล การปฏิบัติตามข้อกำหนดด้านการเกษตร การจัดทำเอกสารหลักฐาน และเทคนิคการระงับข้อพิพาทเข้าด้วยกัน เป้าหมายไม่ได้มีเพียงการลดภาระภาษี แต่ยังรวมถึงการทำให้การจัดประเภทที่ดินสะท้อนการใช้ประโยชน์จริงอย่างถูกต้องและสามารถรองรับการตรวจสอบจากหน่วยงานที่เกี่ยวข้องได้
ในขณะที่ประเทศไทยยังคงเดินหน้าสู่การบริหารจัดเก็บภาษีในรูปแบบดิจิทัล ธุรกิจที่ปรับแนวทางการบริหารจัดการที่ดินให้สอดคล้องกับข้อกำหนดตามกฎหมายอย่างเชิงรุก จะสามารถบริหารความเสี่ยง ปกป้องความถูกต้องของการประเมิน และบริหารต้นทุนการถือครองทรัพย์สินในระยะยาวได้อย่างมีประสิทธิภาพมากขึ้น ในสภาพแวดล้อมที่อัลกอริทึมอาจเป็นจุดเริ่มต้นของการประเมิน แต่ท้ายที่สุดแล้วความรับผิดทางภาษียังคงถูกกำหนดโดยหลักเกณฑ์ทางกฎหมาย การจัดทำเอกสารอย่างครบถ้วนและการปฏิบัติตามข้อกำหนดตามสาระที่แท้จริงจึงยังคงเป็นแนวทางสำคัญในการป้องกันข้อพิพาททางภาษีที่อาจมีค่าใช้จ่ายสูง
