การบังคับใช้อนุสัญญาภาษีซ้อน (Double Taxation Agreements: DTAs) ของประเทศไทยได้เข้าสู่ยุคใหม่ ซึ่งการมีกรรมสิทธิ์ตามกฎหมายเพียงอย่างเดียวอาจไม่เพียงพอที่จะได้รับสิทธิประโยชน์จากอัตราภาษีหัก ณ ที่จ่าย (Withholding Tax: WHT) ในอัตราพิเศษอีกต่อไป เนื่องจากหน่วยงานจัดเก็บภาษีทั่วโลกให้ความสำคัญกับมาตรการป้องกันการใช้สิทธิประโยชน์ทางภาษีในทางที่ไม่เหมาะสมและความโปร่งใสของธุรกรรมข้ามพรมแดนมากขึ้น แนวคิดเรื่อง ผู้รับผลประโยชน์ที่แท้จริง (Beneficial Ownership) จึงกลายเป็นหนึ่งในประเด็นที่ได้รับการตรวจสอบอย่างเข้มงวดที่สุดในการวางแผนภาษีระหว่างประเทศ
ในอดีต กลุ่มบริษัทข้ามชาติมักจัดตั้งบริษัทโฮลดิ้งตัวกลางในเขตอำนาจศาลที่มีความได้เปรียบด้านอนุสัญญาภาษี เช่น สิงคโปร์หรือฮ่องกง เพื่ออำนวยความสะดวกในการจ่ายเงินปันผล ค่าสิทธิ หรือการจัดหาเงินทุน โดยใช้อัตราภาษีหัก ณ ที่จ่ายที่ลดลง แม้โครงสร้างเหล่านี้อาจเป็นไปตามข้อกำหนดทางกฎหมายเกี่ยวกับถิ่นที่อยู่ทางภาษีตามอนุสัญญา แต่ปัจจุบันโครงสร้างดังกล่าวถูกประเมินมากขึ้นโดยพิจารณาจากความเป็นจริงทางเศรษฐกิจมากกว่ารูปแบบทางกฎหมายของบริษัท
สำหรับกรมสรรพากรไทย ประเด็นสำคัญจึงไม่ได้อยู่ที่ผู้รับเงินจัดตั้งบริษัทในประเทศใดอีกต่อไป แต่คือผู้รับเงินดังกล่าวมีสิทธิได้รับและควบคุมรายได้นั้นอย่างแท้จริงเพื่อประโยชน์ทางธุรกิจของตนเองหรือไม่
สาระสำคัญทางเศรษฐกิจคือรากฐานของการได้รับสิทธิประโยชน์ตามอนุสัญญาภาษี
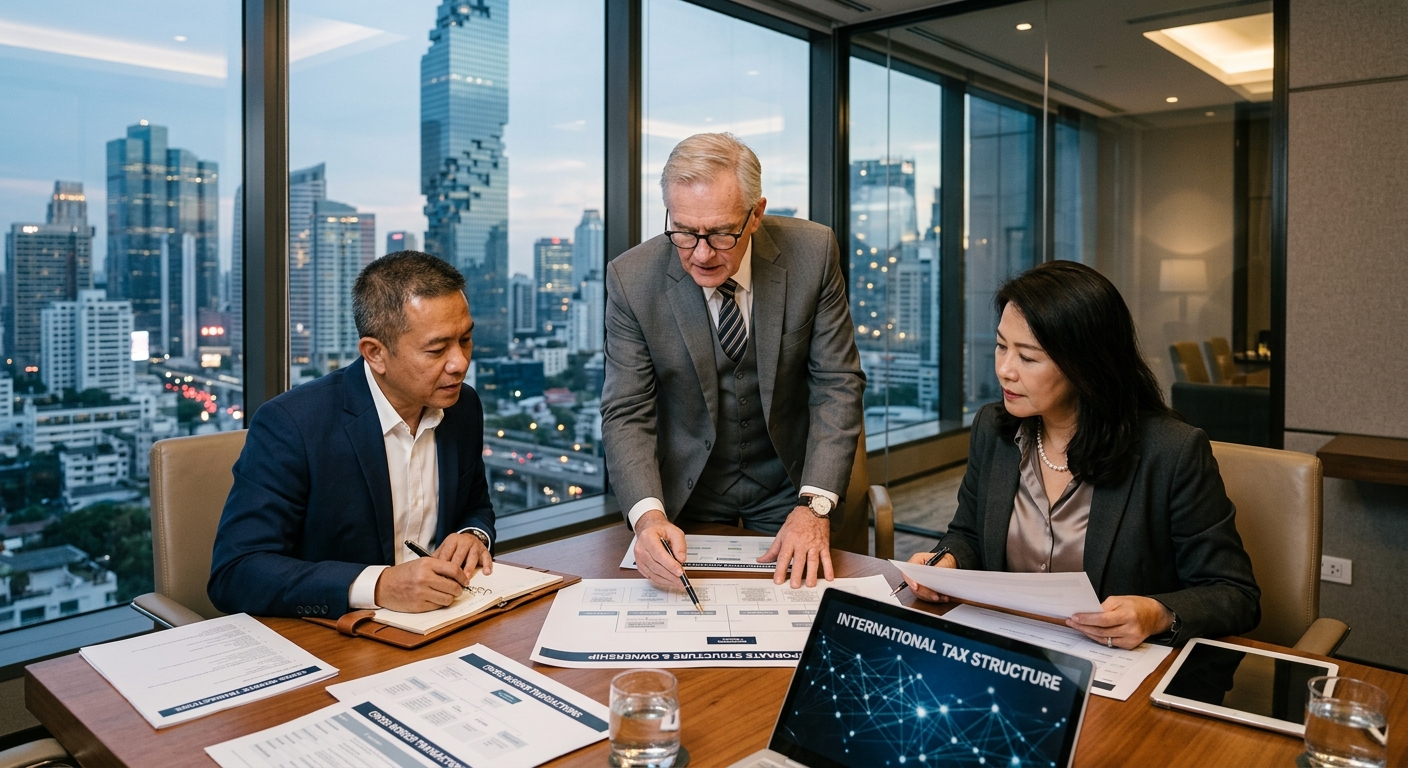
การวิเคราะห์สิทธิประโยชน์ตามอนุสัญญาภาษีในปัจจุบันกำหนดให้ผู้เสียภาษีต้องแสดงให้เห็นว่านิติบุคคลในต่างประเทศมีสาระสำคัญทางเศรษฐกิจอย่างเพียงพอที่จะมีคุณสมบัติเป็นผู้รับผลประโยชน์ที่แท้จริงของรายได้ที่ได้รับ การประเมินดังกล่าวไม่ได้จำกัดอยู่เพียงเอกสารการจดทะเบียนบริษัทหรือหนังสือรับรองถิ่นที่อยู่ทางภาษี แต่ให้ความสำคัญกับการพิจารณาว่านิติบุคคลนั้นดำเนินกิจกรรมทางธุรกิจที่มีความหมาย มีอำนาจในการตัดสินใจอย่างเป็นอิสระ และรับความเสี่ยงทางธุรกิจที่เกิดขึ้นจริงหรือไม่
หน่วยงานจัดเก็บภาษีให้ความสำคัญกับการตรวจสอบลักษณะการดำเนินงานของบริษัทโฮลดิ้งในต่างประเทศมากขึ้น โดยพิจารณาปัจจัยต่าง ๆ เช่น กิจกรรมด้านการบริหารจัดการ โครงสร้างการกำกับดูแล ความสามารถด้านการเงิน บุคลากร สถานที่ทำงาน และความสามารถของนิติบุคคลในการควบคุมและนำเงินทุนของตนเองไปใช้ หากองค์กรเพียงรับรายได้แล้วโอนต่อไปยังบริษัทอื่นในกลุ่มโดยอัตโนมัติ องค์กรนั้นอาจถูกมองว่าเป็นเพียงตัวกลางในการส่งผ่านรายได้ (Conduit) มากกว่าที่จะเป็นเจ้าของทางเศรษฐกิจที่แท้จริง
ดังนั้น ผู้เสียภาษีที่ต้องการใช้สิทธิประโยชน์ตามอนุสัญญาภาษีควรเตรียมพร้อมที่จะแสดงให้เห็นว่าโครงสร้างของบริษัทสะท้อนถึงวัตถุประสงค์ทางธุรกิจที่ชอบด้วยเหตุผลและได้รับการสนับสนุนจากกิจกรรมการดำเนินงานที่มีสาระสำคัญจริง มากกว่าการจัดโครงสร้างที่มีวัตถุประสงค์หลักเพื่อประโยชน์ทางภาษี
ความโปร่งใสระดับโลกและหลักการ BEPS กำลังเปลี่ยนแปลงการบังคับใช้กฎหมายภาษีของไทย
การบริหารจัดการอนุสัญญาภาษีของประเทศไทยมีความสอดคล้องกับพัฒนาการด้านภาษีระหว่างประเทศภายใต้กรอบการดำเนินงาน Base Erosion and Profit Shifting (BEPS) ของ OECD มากขึ้น โดยเฉพาะการให้ความสำคัญกับการป้องกันการเลือกใช้อนุสัญญาภาษีเพื่อประโยชน์ทางภาษี (Treaty Shopping) และการทำให้ผลลัพธ์ทางภาษีสอดคล้องกับกิจกรรมทางเศรษฐกิจที่เกิดขึ้นจริง การแลกเปลี่ยนข้อมูลทางการเงินระหว่างประเทศที่เพิ่มขึ้นช่วยเพิ่มขีดความสามารถของหน่วยงานจัดเก็บภาษีในการตรวจสอบเส้นทางการถือครอง โครงสร้างทางการเงิน และกระแสการชำระเงินข้ามพรมแดนได้อย่างมีประสิทธิภาพมากขึ้น
ภายใต้สภาพแวดล้อมดังกล่าว การวิเคราะห์ผู้รับผลประโยชน์ที่แท้จริงไม่ได้ดำเนินการแยกออกจากประเด็นอื่นอีกต่อไป แต่มีความเชื่อมโยงกับเอกสารด้านราคาโอน (Transfer Pricing) ประเด็นเกี่ยวกับบริษัทต่างประเทศที่อยู่ภายใต้การควบคุม (Controlled Foreign Company) หลักการป้องกันการหลีกเลี่ยงภาษี การทดสอบวัตถุประสงค์หลัก (Principal Purpose Test) และการตรวจสอบด้านการกำกับดูแลกิจการ การตรวจสอบภาษีจึงกลายเป็นกระบวนการแบบหลายมิติที่ประเมินว่าโครงสร้างทางกฎหมายได้รับการสนับสนุนด้วยสาระสำคัญทางธุรกิจในทุกระดับขององค์กรหรือไม่
สำหรับบริษัทข้ามชาติ การจัดเก็บเอกสารแบบแยกส่วนหรือการพึ่งพาโครงสร้างของกลุ่มบริษัทในอดีตเพียงอย่างเดียวอาจสร้างความเสี่ยงอย่างมีนัยสำคัญ หากไม่มีหลักฐานที่เชื่อมโยงกันและแสดงให้เห็นถึงการดำเนินงานที่เกิดขึ้นจริง บริษัทอาจเผชิญกับการถูกปฏิเสธสิทธิประโยชน์ตามอนุสัญญาภาษี การประเมินภาษีหัก ณ ที่จ่ายในอัตราที่สูงขึ้น เบี้ยปรับ และข้อพิพาทกับหน่วยงานจัดเก็บภาษีที่ใช้เวลายาวนาน
เอกสารเชิงกลยุทธ์คือข้อได้เปรียบในการแข่งขันรูปแบบใหม่
ตั้งแต่ปี 2026 เป็นต้นไป การวางแผนภาษีระหว่างประเทศที่ประสบความสำเร็จจะขึ้นอยู่กับการเลือกเขตอำนาจศาลที่ให้ประโยชน์สูงสุดน้อยลง และให้ความสำคัญกับการสร้างรูปแบบธุรกิจที่สามารถรองรับการตรวจสอบด้านสาระสำคัญทางเศรษฐกิจได้มากขึ้น ผู้ให้คำปรึกษาด้านภาษีมืออาชีพได้รับการคาดหวังมากขึ้นให้ประสานเอกสารด้านกฎหมาย การเงิน การดำเนินงาน และการกำกับดูแลกิจการให้อยู่ภายใต้กรอบเดียวกัน เพื่อแสดงหลักฐานเกี่ยวกับผู้รับผลประโยชน์ที่แท้จริงและวัตถุประสงค์ทางธุรกิจ
การป้องกันข้อโต้แย้งด้านภาษีอย่างมีประสิทธิภาพต้องอาศัยมากกว่าการเก็บรักษาเอกสารตามกฎหมาย โดยต้องแสดงให้เห็นถึงหน้าที่ด้านการบริหารจัดการที่เกิดขึ้นจริง บันทึกกระบวนการตัดสินใจในระดับคณะกรรมการ ยืนยันการรับความเสี่ยงทางการเงิน เก็บรักษาหลักฐานเกี่ยวกับศักยภาพในการดำเนินงานภายในประเทศ และแสดงให้เห็นว่านิติบุคคลที่เกี่ยวข้องกับธุรกรรมข้ามพรมแดนมีอำนาจควบคุมรายได้ที่ตนได้รับอย่างแท้จริง เป้าหมายคือการสร้างภาพรวมที่ครบถ้วน ซึ่งแสดงให้เห็นว่าความเป็นเจ้าของตามกฎหมายและความเป็นจริงทางเศรษฐกิจมีความสอดคล้องกันอย่างแท้จริง
ในขณะที่ประเทศไทยยังคงเพิ่มประสิทธิภาพในการบังคับใช้กฎหมายและนำมาตรฐานภาษีระหว่างประเทศมาใช้มากขึ้น ความแตกต่างระหว่างการวางแผนภาษีที่ชอบด้วยกฎหมายกับการใช้สิทธิประโยชน์ตามอนุสัญญาภาษีในทางที่ไม่เหมาะสมจะขึ้นอยู่กับคุณภาพของหลักฐานดังกล่าวมากขึ้น ธุรกิจที่ลงทุนเชิงรุกในด้านสาระสำคัญทางเศรษฐกิจและการกำกับดูแลกิจการจะมีความพร้อมมากขึ้น ไม่เพียงในการรักษาสิทธิประโยชน์ตามอนุสัญญาภาษี แต่ยังช่วยเพิ่มความแน่นอนด้านกฎระเบียบ ลดความเสี่ยงจากการตรวจสอบภาษี และสนับสนุนกลยุทธ์การลงทุนข้ามพรมแดนในระยะยาวท่ามกลางสภาพแวดล้อมด้านภาษีระหว่างประเทศที่มีความโปร่งใสมากขึ้น
