ในขณะที่ประเทศไทยยังคงยกระดับการบริหารจัดเก็บภาษีและเพิ่มการตรวจสอบธุรกรรมทางการเงินระหว่างประเทศ ชาวต่างชาติที่พำนักอยู่ในประเทศไทยและบุคคลที่มีทรัพย์สินสูงจำนวนมากได้พิจารณาการใช้เงินให้แก่สมาชิกในครอบครัวหรือการกู้ยืมเงินระหว่างบุคคลเป็นช่องทางในการโอนเงินเข้าประเทศไทย อย่างไรก็ตาม ยังคงมีความเข้าใจผิดที่สำคัญประการหนึ่ง คือ การระบุรายการโอนเงินว่าเป็น "เงินให้โดยเสน่หา" หรือ "เงินกู้" เพียงอย่างเดียว ไม่ได้เป็นตัวกำหนดโดยอัตโนมัติว่าธุรกรรมนั้นจะได้รับการปฏิบัติทางภาษีอย่างไร
กรมสรรพากรมีแนวโน้มที่จะใช้หลักการพิจารณาเนื้อหาสาระที่แท้จริงของธุรกรรมมากกว่ารูปแบบหรือถ้อยคำที่ใช้ เมื่อพิจารณาการจัดการทางการเงิน ในระหว่างการตรวจสอบภาษี เจ้าหน้าที่อาจพิจารณาถึงข้อเท็จจริงและลักษณะทางเศรษฐกิจที่แท้จริงของธุรกรรม แทนที่จะพิจารณาเฉพาะข้อความที่ระบุไว้ในรายละเอียดการโอนเงินผ่านธนาคารหรือการติดต่อส่วนตัว หากหลักฐานประกอบไม่เพียงพอหรือมีข้อมูลไม่สอดคล้องกัน เงินที่เดิมระบุว่าเป็นเงินให้โดยเสน่หาหรือเงินกู้อาจถูกจัดประเภทใหม่เป็นเงินได้ที่ต้องนำมาคำนวณภาษี ซึ่งอาจส่งผลให้เกิดภาระภาษีเพิ่มเติม เงินเพิ่ม และเบี้ยปรับ
สำหรับผู้เสียภาษีระหว่างประเทศ สิ่งนี้หมายความว่าการวางแผนภาษีควรได้รับการสนับสนุนด้วยเอกสารทางกฎหมายที่น่าเชื่อถือและข้อเท็จจริงที่สามารถพิสูจน์ได้อย่างชัดเจน แทนที่จะอาศัยเพียงคำเรียกหรือคำอธิบายของธุรกรรมเท่านั้น
การทำความเข้าใจข้อยกเว้นตามมาตรา 42 เป็นเพียงจุดเริ่มต้น
ประมวลรัษฎากรของประเทศไทยกำหนดข้อยกเว้นสำหรับเงินให้โดยเสน่หาบางประเภท โดยสะท้อนถึงความแตกต่างระหว่างการโอนทรัพย์สินระหว่างสมาชิกในครอบครัวโดยแท้จริงกับเงินได้ที่ต้องเสียภาษี ภายใต้กรอบกฎหมายปัจจุบัน เงินที่ได้รับเพื่อการอุปการะเลี้ยงดูหรือเงินให้โดยเสน่หาจากบุพการี ผู้สืบสันดาน หรือคู่สมรส อาจได้รับยกเว้นภาษีสูงสุด 20 ล้านบาทต่อปีภาษี ขณะที่เงินให้โดยเสน่หาที่เข้าเกณฑ์จากบุคคลที่อยู่นอกกลุ่มดังกล่าว โดยทั่วไปจะได้รับยกเว้นภาษีสูงสุด 10 ล้านบาทต่อปีภาษี ทั้งนี้ต้องเป็นไปตามเงื่อนไขที่กฎหมายกำหนด
อย่างไรก็ตาม ไม่ควรตีความว่าข้อยกเว้นเหล่านี้เป็นหลักประกันโดยอัตโนมัติว่าจะไม่ถูกตรวจสอบ หน่วยงานสรรพากรอาจขอหลักฐานเพื่อยืนยันตัวตนของผู้ให้ ความสัมพันธ์ทางครอบครัว ความสามารถทางการเงินของผู้ให้ วัตถุประสงค์ของการโอนเงิน และข้อเท็จจริงว่าธุรกรรมนั้นเป็นการให้โดยเสน่หาอย่างแท้จริง ไม่ใช่ค่าตอบแทนที่แฝงอยู่ รายได้จากธุรกิจ เงินที่ได้รับจากการลงทุน หรือรายรับอื่นที่ต้องเสียภาษี
ในทางปฏิบัติ การพิจารณาลักษณะทางกฎหมายของธุรกรรมไม่ได้ขึ้นอยู่กับข้อยกเว้นตามกฎหมายเพียงอย่างเดียว แต่ยังขึ้นอยู่กับว่าหลักฐานที่จัดทำขึ้นในช่วงเวลาที่เกิดธุรกรรมนั้นสามารถสนับสนุนสถานะทางภาษีของผู้เสียภาษีได้อย่างสอดคล้องและต่อเนื่องหรือไม่
เงินกู้ต้องมีลักษณะของธุรกรรมทางการเงินที่แท้จริง
เงินกู้ระหว่างสมาชิกในครอบครัวหรือบุคคลที่มีความสัมพันธ์เกี่ยวข้องกันเป็นอีกประเด็นหนึ่งที่ได้รับความสนใจด้านการกำกับดูแลเพิ่มขึ้น ธุรกรรมที่ระบุว่าเป็นเงินกู้ควรมีลักษณะที่สอดคล้องกับการจัดหาเงินทุนที่เกิดขึ้นจริงและมีเจตนาในการกู้ยืมอย่างแท้จริง
ที่ปรึกษาด้านภาษีมืออาชีพโดยทั่วไปแนะนำให้จัดทำสัญญากู้ยืมเงินเป็นลายลักษณ์อักษรก่อนการโอนเงิน โดยระบุจำนวนเงินต้น ภาระหน้าที่ในการชำระคืน วันครบกำหนดชำระ กฎหมายที่ใช้บังคับ และในกรณีที่เหมาะสม ควรระบุอัตราดอกเบี้ยหรือกำหนดการชำระคืนด้วย รายการทางธนาคารควรสอดคล้องกับเงื่อนไขตามสัญญา และการชำระคืนในภายหลังควรสามารถตรวจสอบและพิสูจน์ได้อย่างเป็นอิสระ
หากมีการโอนเงินโดยไม่มีเอกสารประกอบ ไม่มีความคาดหวังว่าจะมีการชำระคืน หรือข้อเท็จจริงโดยรอบขัดแย้งกับลักษณะที่ระบุไว้ กรมสรรพากรอาจตั้งข้อสงสัยว่าเงินกู้ดังกล่าวแท้จริงแล้วเป็นเงินให้โดยเสน่หาที่ไม่ได้เปิดเผยหรือเป็นเงินได้ที่ต้องเสียภาษี การจัดประเภทใหม่ในลักษณะดังกล่าวอาจเปลี่ยนแปลงผลทางภาษีที่ผู้รับเงินต้องรับผิดชอบได้อย่างมีนัยสำคัญ
สำหรับครอบครัวข้ามชาติและชาวต่างชาติที่พำนักอยู่ในประเทศไทย การเก็บรักษาเอกสารและหลักฐานที่จัดทำขึ้นในช่วงเวลาที่เกิดธุรกรรมอย่างครบถ้วน มักมีความสำคัญมากกว่าการพยายามจัดทำคำชี้แจงย้อนหลังเมื่อเกิดการตรวจสอบภาษี
การเตรียมข้อมูลให้พร้อมสำหรับการตรวจสอบภาษีในยุคที่การปฏิบัติตามกฎระเบียบเข้มงวดยิ่งขึ้น
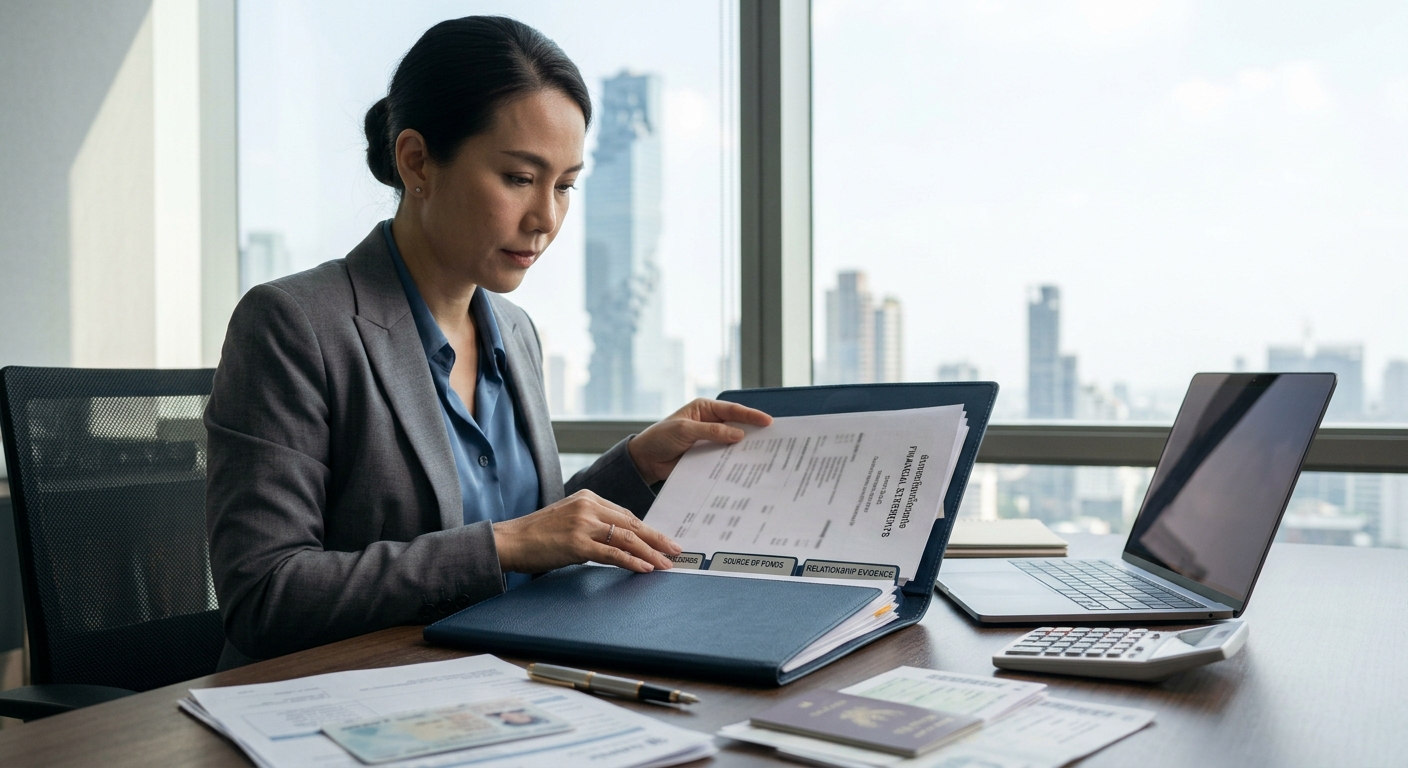
เนื่องจากการบังคับใช้กฎหมายภาษีของประเทศไทยมีการใช้ข้อมูลและเทคโนโลยีมากขึ้น ผู้เสียภาษีควรนำกลยุทธ์ด้านการปฏิบัติตามกฎหมายเชิงรุกมาใช้ แทนที่จะพึ่งพาสมมติฐานจากแนวทางปฏิบัติในอดีต สถาบันการเงิน กลไกการแลกเปลี่ยนข้อมูลระหว่างประเทศ และความสามารถในการตรวจสอบที่ได้รับการพัฒนาให้มีประสิทธิภาพมากขึ้น ช่วยให้หน่วยงานสามารถตรวจสอบธุรกรรมข้ามพรมแดนได้อย่างละเอียดและมีประสิทธิภาพมากกว่าในอดีต
แฟ้มเอกสารที่พร้อมสำหรับการตรวจสอบควรประกอบด้วยหนังสือรับรองหรือคำยืนยันจากผู้ให้ หลักฐานแสดงความสัมพันธ์ทางครอบครัว เอกสารแสดงแหล่งที่มาของเงิน เอกสารการให้โดยเสน่หาหรือสัญญากู้ยืมเงินที่ลงนามเรียบร้อยแล้ว หลักฐานการโอนเงินผ่านธนาคาร รวมถึงเอกสารหรือการติดต่อที่อธิบายวัตถุประสงค์ทางเศรษฐกิจของธุรกรรม ความสอดคล้องของข้อมูลในเอกสารเหล่านี้จะช่วยเสริมความน่าเชื่อถือของสถานะทางภาษีของผู้เสียภาษี หากเกิดข้อสงสัยหรือมีการสอบถามในอนาคต
ท้ายที่สุด การวางแผนภาษีที่มีประสิทธิภาพไม่ได้เกิดจากการเปลี่ยนคำเรียกของเงินที่โอน แต่เกิดจากการทำให้รูปแบบทางกฎหมายของธุรกรรมสะท้อนความเป็นจริงทางเศรษฐกิจที่อยู่เบื้องหลังได้อย่างถูกต้อง ในสภาพแวดล้อมด้านภาษีของประเทศไทยที่กำลังพัฒนา เอกสารจึงกลายเป็นหนึ่งในเครื่องมือสำคัญที่สุดสำหรับการบริหารความเสี่ยงด้านภาษี ช่วยปกป้องผู้เสียภาษีจากข้อพิพาทเกี่ยวกับการจัดประเภทเงินใหม่ซึ่งอาจก่อให้เกิดค่าใช้จ่ายสูง และช่วยเสริมความน่าเชื่อถือของการโอนทรัพย์สินระหว่างประเทศที่ดำเนินการอย่างถูกต้องตามกฎหมาย
