ในการเข้าซื้อกิจการข้ามพรมแดนที่เกี่ยวข้องกับบริษัทในประเทศไทย ผู้ซื้อมักให้ความสำคัญกับการปฏิบัติตามกฎระเบียบในอนาคต โดยอาจมองข้ามความเสี่ยงที่อันตรายยิ่งกว่า นั่นคือการไม่ปฏิบัติตามกฎหมายในอดีต บริษัทเป้าหมายอาจดูเหมือนปฏิบัติตามกฎหมายอย่างครบถ้วน ณ เวลาที่เข้าซื้อกิจการ มีโครงสร้างองค์กรที่ถูกต้อง และมีผู้ถือหุ้นชาวไทยถือหุ้นข้างมากอย่างถูกต้องตามที่ปรากฏ อย่างไรก็ตาม หากโครงสร้างการถือหุ้นดังกล่าวในอดีตตั้งอยู่บนพื้นฐานของการจัดตั้งนอมินี (Nominee) ที่ผิดกฎหมาย ผู้ซื้ออาจต้องรับช่วงความเสี่ยงด้านกฎระเบียบที่อาจส่งผลกระทบต่อการลงทุนทั้งหมด
เนื่องจากการตรวจสอบโครงสร้างการถือหุ้นของชาวต่างชาติโดยหน่วยงานกำกับดูแลมีความเข้มงวดมากขึ้น ความเสี่ยงจากการใช้ผู้ถือหุ้นแทนหรือนอมินี (Nominee Shareholders) จึงกลายเป็นหนึ่งในประเด็นทางกฎหมายและธุรกิจที่สำคัญที่สุดในการทำธุรกรรมการควบรวมและซื้อกิจการ (M&A) ในประเทศไทย สำหรับผู้ซื้อกิจการที่มีความเชี่ยวชาญจำนวนมาก คำถามสำคัญไม่ได้จำกัดอยู่เพียงว่าบริษัทเป้าหมายปฏิบัติตามกฎหมายในปัจจุบันหรือไม่อีกต่อไป แต่ยังรวมถึงโครงสร้างการถือหุ้นของบริษัทนั้นได้ปฏิบัติตามกฎหมายมาโดยตลอดตลอดประวัติการดำเนินงานของบริษัทหรือไม่
ภายใต้พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542 (FBA) นักลงทุนต่างชาติถูกจำกัดไม่ให้ประกอบกิจกรรมทางธุรกิจบางประเภท เว้นแต่จะได้รับยกเว้น ได้รับการส่งเสริม ได้รับใบอนุญาต หรือมีฐานทางกฎหมายอื่นที่อนุญาตให้ดำเนินธุรกิจดังกล่าวได้ ในอดีต ธุรกิจบางแห่งพยายามหลีกเลี่ยงข้อจำกัดเหล่านี้โดยอาศัยผู้ถือหุ้นชาวไทยที่ถือหุ้นแทนผู้ลงทุนต่างชาติ โดยไม่มีกรรมสิทธิ์ทางเศรษฐกิจที่แท้จริงหรือไม่มีอำนาจในการตัดสินใจอย่างเป็นอิสระ การจัดการในลักษณะดังกล่าวอาจเข้าข่ายโครงสร้างนอมินีที่กฎหมายไทยห้ามไว้
ความท้าทายสำหรับผู้ซื้อกิจการในปัจจุบันคือ ความเสี่ยงจากการใช้นอมินีมักซ่อนอยู่ภายใต้โครงสร้างการถือหุ้นที่ดูเหมือนถูกต้องตามกฎหมาย เอกสารของบริษัทอาจแสดงให้เห็นว่าผู้ถือหุ้นชาวไทยถือหุ้นข้างมาก กรรมการอาจได้รับการแต่งตั้งอย่างถูกต้อง และเอกสารที่ยื่นต่อหน่วยงานราชการอาจไม่แสดงความผิดปกติที่เห็นได้ชัด อย่างไรก็ตาม การวิเคราะห์ทางกฎหมายไม่ได้สิ้นสุดลงเพียงแค่การตรวจสอบทะเบียนผู้ถือหุ้น หน่วยงานกำกับดูแลให้ความสำคัญกับข้อเท็จจริงและสาระสำคัญที่แท้จริงของการถือหุ้นมากขึ้น ซึ่งรวมถึงแหล่งที่มาของเงินทุนที่ใช้ในการซื้อหุ้น สิทธิในการรับเงินปันผล สิทธิออกเสียง โครงสร้างการจัดหาเงินทุนให้แก่ผู้ถือหุ้น รูปแบบการถือครองผลประโยชน์ที่แท้จริง (Beneficial Ownership) ตลอดจนหลักฐานที่แสดงว่าผู้ถือหุ้นชาวไทยสามารถควบคุมการลงทุนของตนได้อย่างแท้จริงและเป็นอิสระหรือไม่
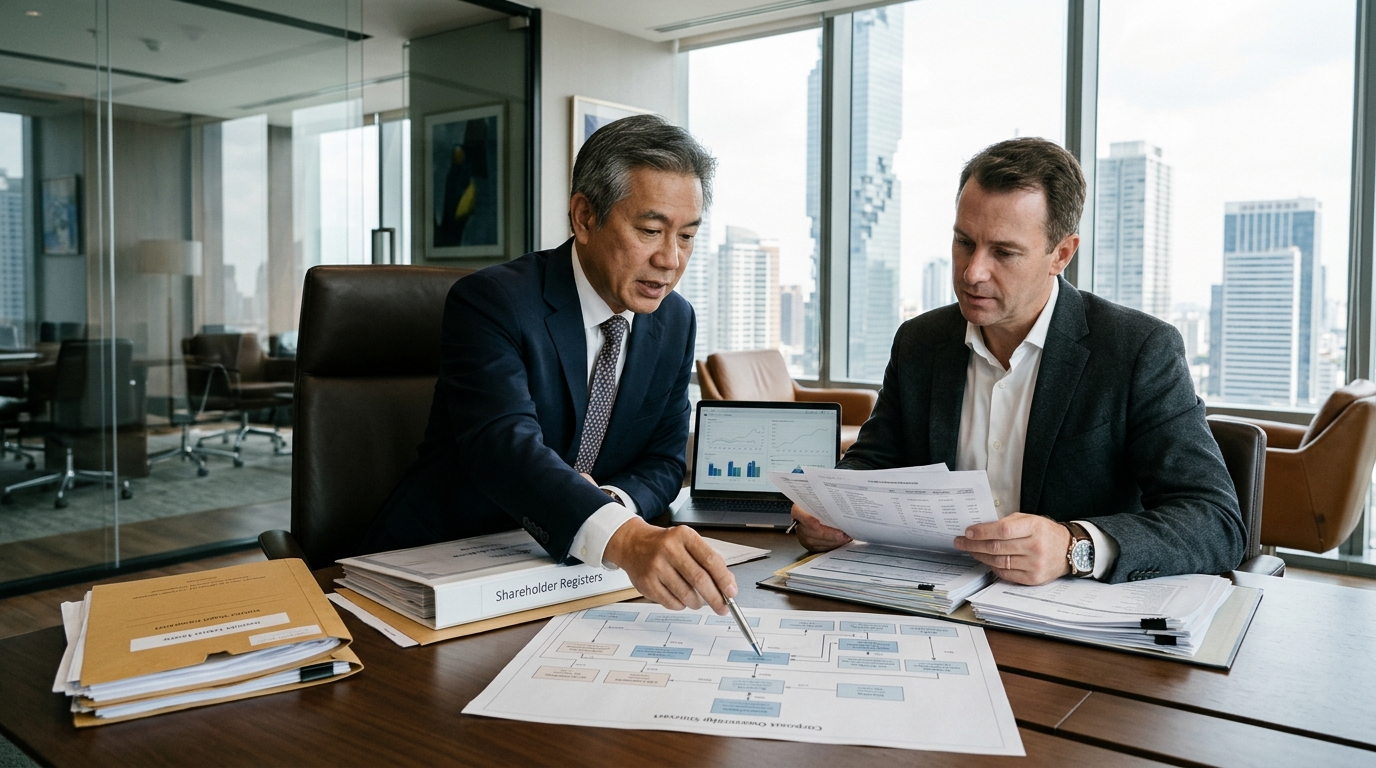
ด้วยเหตุนี้ การตรวจสอบสถานะการถือหุ้นของชาวต่างชาติก่อนการเข้าซื้อกิจการ (Foreign Ownership Due Diligence) จึงพัฒนาไปไกลกว่าการตรวจสอบเอกสารงานทะเบียนบริษัทแบบดั้งเดิมอย่างมาก ปัจจุบันผู้ซื้อดำเนินการตรวจสอบเชิงลึกเกี่ยวกับแหล่งที่มาของเงินทุนของผู้ถือหุ้น การโอนหุ้นในอดีต ข้อตกลงด้านการจัดหาเงินทุน ความสัมพันธ์ระหว่างผู้ถือหุ้น เอกสารแสดงผู้ได้รับประโยชน์ที่แท้จริงจากการถือหุ้น และแนวปฏิบัติในการตัดสินใจตลอดระยะเวลาการดำเนินงานของบริษัทเป้าหมาย โดยมีวัตถุประสงค์เพื่อพิจารณาว่าโครงสร้างการถือหุ้นสะท้อนถึงการลงทุนและการมีส่วนร่วมที่แท้จริง หรือเป็นเพียงกลไกที่ใช้หลีกเลี่ยงข้อจำกัดเกี่ยวกับการถือหุ้นของชาวต่างชาติเท่านั้น
ความสำคัญของการวิเคราะห์ดังกล่าวไม่ได้จำกัดอยู่เพียงการปฏิบัติตามกฎหมายเท่านั้น การจัดโครงสร้างนอมินีในอดีตอาจสร้างความไม่แน่นอนอย่างมากต่อเสถียรภาพในการดำเนินงานระยะยาวของบริษัทเป้าหมาย ใบอนุญาต การอนุมัติจากหน่วยงานกำกับดูแล ความสัมพันธ์ตามสัญญา และความสามารถในการดำเนินกิจกรรมทางธุรกิจที่อยู่ภายใต้ข้อจำกัดต่อไป แม้ว่าผู้ซื้อจะปรับโครงสร้างบริษัทให้เป็นไปตามกฎหมายอย่างครบถ้วนหลังจากการทำธุรกรรมเสร็จสิ้นแล้ว แต่ประเด็นเกี่ยวกับการถือหุ้นในอดีตก็ยังอาจดึงดูดความสนใจจากหน่วยงานกำกับดูแลได้
ประเด็นนี้ก่อให้เกิดความท้าทายเฉพาะสำหรับธุรกรรม M&A ซึ่งแตกต่างจากหนี้สินหรือความรับผิดหลายประเภทที่สามารถประเมินมูลค่าได้ผ่านการตรวจสอบสถานะทางการเงิน ความเสี่ยงจากการใช้นอมินีในอดีตมักเป็นความเสี่ยงที่อาจเกิดขึ้นในอนาคตและยากต่อการประเมิน อาจไม่มีการสอบสวนที่อยู่ระหว่างดำเนินการ ไม่มีหนังสือแจ้งจากหน่วยงานกำกับดูแล และไม่มีมูลค่าความเสียหายทางการเงินที่สามารถระบุได้ในขณะที่ลงนามในสัญญา อย่างไรก็ตาม ผลกระทบจากการสอบสวนที่อาจเกิดขึ้นในอนาคตอาจรุนแรงเพียงพอที่จะส่งผลกระทบอย่างมีนัยสำคัญต่อมูลค่าการลงทุน
ด้วยเหตุนี้ โครงสร้างการทำธุรกรรมในปัจจุบันจึงหันมาใช้กลไกการกันเงินส่วนหนึ่งของราคาซื้อขายไว้ในบัญชีเอสโครว์ (Escrow Holdback) มากขึ้น เพื่อจัดสรรความเสี่ยงด้านกฎระเบียบระหว่างผู้ซื้อและผู้ขาย แทนที่จะชำระราคาซื้อขายทั้งหมดเมื่อการทำธุรกรรมเสร็จสมบูรณ์ ผู้ซื้ออาจกำหนดให้กันเงินค่าตอบแทนส่วนหนึ่งไว้ในบัญชีเอสโครว์ที่บริหารจัดการโดยบุคคลที่สามที่เป็นอิสระเป็นระยะเวลาหนึ่งหลังจากปิดธุรกรรม ทั้งนี้ ขึ้นอยู่กับระดับความเสี่ยงที่ประเมินได้ ระยะเวลาการกันเงินดังกล่าวอาจอยู่ที่ 12 เดือน 18 เดือน หรือแม้กระทั่ง 24 เดือนหลังจากการทำธุรกรรมเสร็จสิ้น
เหตุผลทางธุรกิจของกลไกดังกล่าวนั้นตรงไปตรงมา หากพบปัญหาเกี่ยวกับโครงสร้างการถือหุ้นในอดีตหลังจากปิดธุรกรรมแล้ว ผู้ซื้อยังคงสามารถเข้าถึงเงินสำรองที่จัดสรรไว้สำหรับการเรียกร้องค่าเสียหายได้ โดยไม่ต้องเผชิญกับความไม่แน่นอนและค่าใช้จ่ายในการดำเนินการเรียกร้องโดยตรงต่อผู้ถือหุ้นเดิม ดังนั้น การจัดการบัญชีเอสโครว์จึงทำหน้าที่ทั้งเป็นกลไกในการจัดสรรความเสี่ยงและเครื่องมือในทางปฏิบัติสำหรับการบังคับใช้ภาระผูกพันในการชดใช้ค่าเสียหาย (Indemnity Obligations)
ประสิทธิภาพของโครงสร้างเอสโครว์ขึ้นอยู่กับคุณภาพของเอกสารประกอบธุรกรรมเป็นอย่างมาก โดยทั่วไป สัญญาซื้อขายหุ้น (Share Purchase Agreements หรือ SPAs) ที่จัดทำอย่างรอบคอบจะประกอบด้วยคำรับรองและการรับประกัน (Representations and Warranties) อย่างละเอียดเกี่ยวกับการปฏิบัติตามข้อกำหนดเรื่องการถือหุ้นของชาวต่างชาติ การจัดการเกี่ยวกับผู้ได้รับประโยชน์ที่แท้จริงจากการถือหุ้น แหล่งที่มาของเงินทุนของผู้ถือหุ้น การโอนหุ้นในอดีต ความสัมพันธ์กับผู้ถือหุ้นแทนหรือนอมินี และการปฏิบัติตามพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว การรับรองทั่วไปเกี่ยวกับสถานะของบริษัทมักไม่เพียงพอในกรณีที่ความเสี่ยงจากการใช้นอมินีเป็นประเด็นสำคัญ
ในการทำธุรกรรมหลายกรณี ผู้ซื้อยังเจรจาเพื่อกำหนดข้อสัญญาชดใช้ค่าเสียหายโดยเฉพาะ ซึ่งครอบคลุมความสูญเสียที่เกิดจากการฝ่าฝืน FBA ในอดีต การสอบสวนของหน่วยงานกำกับดูแล การโต้แย้งเกี่ยวกับโครงสร้างการถือหุ้น หรือความล้มเหลวในการปฏิบัติตามกฎหมายที่เกิดขึ้นก่อนวันปิดธุรกรรม มาตรการคุ้มครองเหล่านี้มีความสำคัญเป็นพิเศษ เนื่องจากปัญหาที่เกี่ยวข้องกับการใช้นอมินีมักปรากฏขึ้นหลังจากเริ่มกระบวนการรวมกิจการแล้ว และเมื่อหน่วยงานกำกับดูแลดำเนินการตรวจสอบโครงสร้างการถือหุ้นของบริษัทอย่างละเอียดมากขึ้น
อีกประเด็นหนึ่งที่มีความสำคัญเพิ่มขึ้นในการตรวจสอบของหน่วยงานกำกับดูแลคือ การตรวจสอบแหล่งที่มาของเงินทุน (Source-of-Funds Verification) หน่วยงานที่เกี่ยวข้องอาจตรวจสอบว่าผู้ถือหุ้นชาวไทยใช้เงินทุนจากแหล่งใดในการลงทุนตั้งแต่แรก เงินทุนดังกล่าวมาจากนักลงทุนต่างชาติหรือไม่ และกรรมสิทธิ์ทางเศรษฐกิจที่แท้จริงเป็นของผู้ถือหุ้นที่มีชื่อจดทะเบียนอยู่หรือไม่ ด้วยเหตุนี้ บันทึกทางธนาคารในอดีต เอกสารเงินกู้ระหว่างผู้ถือหุ้น หลักฐานการนำเงินมาลงทุนในทุนจดทะเบียน และบันทึกการลงทุน จึงกลายเป็นองค์ประกอบสำคัญของการตรวจสอบสถานะการถือหุ้นของชาวต่างชาติก่อนการเข้าซื้อกิจการ
จากมุมมองด้านการประเมินมูลค่า ความเสี่ยงจากการใช้นอมินีอาจส่งผลกระทบโดยตรงต่อมูลค่าทางเศรษฐกิจของธุรกรรม ธุรกิจที่ดูเหมือนมีมูลค่าสูงจากรายได้ ความสัมพันธ์กับลูกค้า ใบอนุญาต และสถานะทางการตลาด อาจต้องเผชิญกับการปรับลดมูลค่าอย่างมีนัยสำคัญจากความเสี่ยงด้านกฎระเบียบ หากไม่สามารถพิสูจน์ความถูกต้องของโครงสร้างการถือหุ้นในอดีตได้อย่างครบถ้วน นักลงทุนตระหนักมากขึ้นว่ามูลค่าของบริษัทไม่ได้ขึ้นอยู่กับสินทรัพย์ที่บริษัทเป็นเจ้าของเท่านั้น แต่ยังขึ้นอยู่กับความชัดเจนและความแน่นอนทางกฎหมายที่รองรับสิทธิในการเป็นเจ้าของและดำเนินงานเกี่ยวกับสินทรัพย์เหล่านั้นด้วย
ด้วยเหตุนี้ การปฏิบัติตามข้อกำหนดเกี่ยวกับการใช้ผู้ถือหุ้นแทนจึงพัฒนาจากประเด็นทางกฎหมายเฉพาะด้านไปสู่ประเด็นสำคัญของธุรกรรม M&A ซึ่งส่งผลต่อการประเมินมูลค่ากิจการ โครงสร้างของข้อตกลง การเจรจาราคาซื้อขาย การคุ้มครองผ่านข้อสัญญาชดใช้ค่าเสียหาย และการบริหารความเสี่ยงหลังปิดธุรกรรม (Management) ผู้ซื้อที่ไม่ตรวจสอบโครงสร้างการถือหุ้นในอดีตอย่างละเอียดอาจพบว่าตนไม่ได้เพียงแค่เข้าซื้อกิจการ แต่ยังได้รับช่วงความเสี่ยงด้านกฎระเบียบที่ซ่อนอยู่เป็นเวลาหลายปีมาด้วย
ในสภาพแวดล้อมด้านกฎระเบียบในปัจจุบัน การเข้าซื้อกิจการให้ประสบความสำเร็จจำเป็นต้องดำเนินการมากกว่าการยืนยันว่าใครมีชื่อปรากฏอยู่ในทะเบียนผู้ถือหุ้น แต่ต้องทำความเข้าใจอย่างรอบด้านว่าใครเป็นผู้จัดหาเงินทุน ควบคุม และได้รับประโยชน์จากโครงสร้างการถือหุ้นอย่างแท้จริงตลอดระยะเวลาการดำเนินงานของบริษัท หากมองข้ามการวิเคราะห์ดังกล่าว การจัดโครงสร้างนอมินีในอดีตอาจเปลี่ยนการเข้าซื้อกิจการที่ดูเหมือนตรงไปตรงมาให้กลายเป็นความท้าทายด้านกฎระเบียบที่ซับซ้อน แม้ว่าธุรกรรมจะเสร็จสิ้นไปแล้วเป็นเวลานานก็ตาม
ดังนั้น สำหรับนักลงทุนที่มีความเชี่ยวชาญ การกันเงินส่วนหนึ่งของราคาซื้อขายไว้ในบัญชีเอสโครว์จึงไม่ได้เป็นเพียงกลไกการชำระเงินเท่านั้น แต่ยังเป็นมาตรการป้องกันที่สำคัญต่อหนึ่งในความเสี่ยงที่ยากที่สุดในการตรวจพบระหว่างการตรวจสอบสถานะก่อนการเข้าซื้อกิจการ นั่นคือความเป็นไปได้ที่ความรับผิดที่สำคัญที่สุดของบริษัทเป้าหมายอาจไม่ได้ปรากฏอยู่ในงบดุล แต่กลับซ่อนอยู่ในประวัติความเป็นมาของบริษัท